À l’heure où chaque prélèvement compte, la Carte Zero attire l’attention des consommateurs qui veulent mieux maîtriser leur budget quotidien sans sacrifier la souplesse. Son promesse est simple à comprendre, mais mérite d’être décortiquée avec soin : offrir un paiement sans frais sur les achats courants, tout en proposant une solution de crédit renouvelable activable selon les besoins. Pour un foyer qui jongle entre courses, abonnements, réparations et dépenses imprévues, ce type de carte bancaire peut vite devenir un outil de pilotage intéressant, à condition de bien en connaître les règles. Dans un univers bancaire où les frais se cachent parfois dans les détails, l’intérêt principal réside dans le contrôle des dépenses et le suivi des transactions, deux leviers devenus essentiels pour toute finance personnelle bien tenue.
Le sujet mérite pourtant d’être abordé avec méthode. Comme pour un mur ancien qu’il faut consolider avant de le repeindre, le bon usage de la carte repose sur une lecture précise de son fonctionnement, de ses coûts et de ses limites. Entre débit différé, réserve d’argent et conditions de remboursement, la Carte Zero peut aider à lisser la trésorerie et à préserver une certaine économie au quotidien. Encore faut-il l’utiliser comme un instrument de gestion, et non comme une invitation à repousser le problème à plus tard. C’est exactement là que se joue la différence entre confort financier et spirale de dépenses.
L’article en bref
La Carte Zero séduit par sa promesse de souplesse et de dépenses allégées, mais elle demande une vraie discipline. Bien utilisée, elle peut devenir un allié utile pour mieux respirer entre deux relevés.
- Paiements allégés au quotidien : achats sans commission en zone euro
- Souplesse de trésorerie : délai de paiement pouvant atteindre six semaines
- Crédit à manier avec prudence : intérêts possibles hors période de grâce
- Budget mieux piloté : suivi des opérations et visibilité renforcée
Cette carte peut simplifier la gestion financière, à condition de garder le cap sur les remboursements.
Carte Zero : avis complets et avantages pour le budget quotidien
La Carte Zero se distingue d’abord par une promesse très lisible : réduire les frais liés aux paiements courants tout en offrant une marge de manœuvre appréciable sur la trésorerie. Pour un ménage qui souhaite limiter les petites fuites budgétaires, l’absence de cotisation annuelle et la gratuité des achats en France et en Europe forment un duo séduisant. Dans l’esprit, c’est un peu comme choisir une peinture de qualité dès le départ : le bon choix évite bien des retouches ensuite.
Son intérêt devient encore plus visible dans la vie réelle. Léa, graphiste à Lyon, a remplacé son ordinateur au mauvais moment du mois ; plutôt que de se tourner vers un découvert coûteux, elle a pu étaler son remboursement tout en gardant ses comptes lisibles. Ce type d’usage montre que la carte n’est pas seulement pratique, elle peut aussi jouer un rôle de tampon financier quand les dépenses se bousculent.
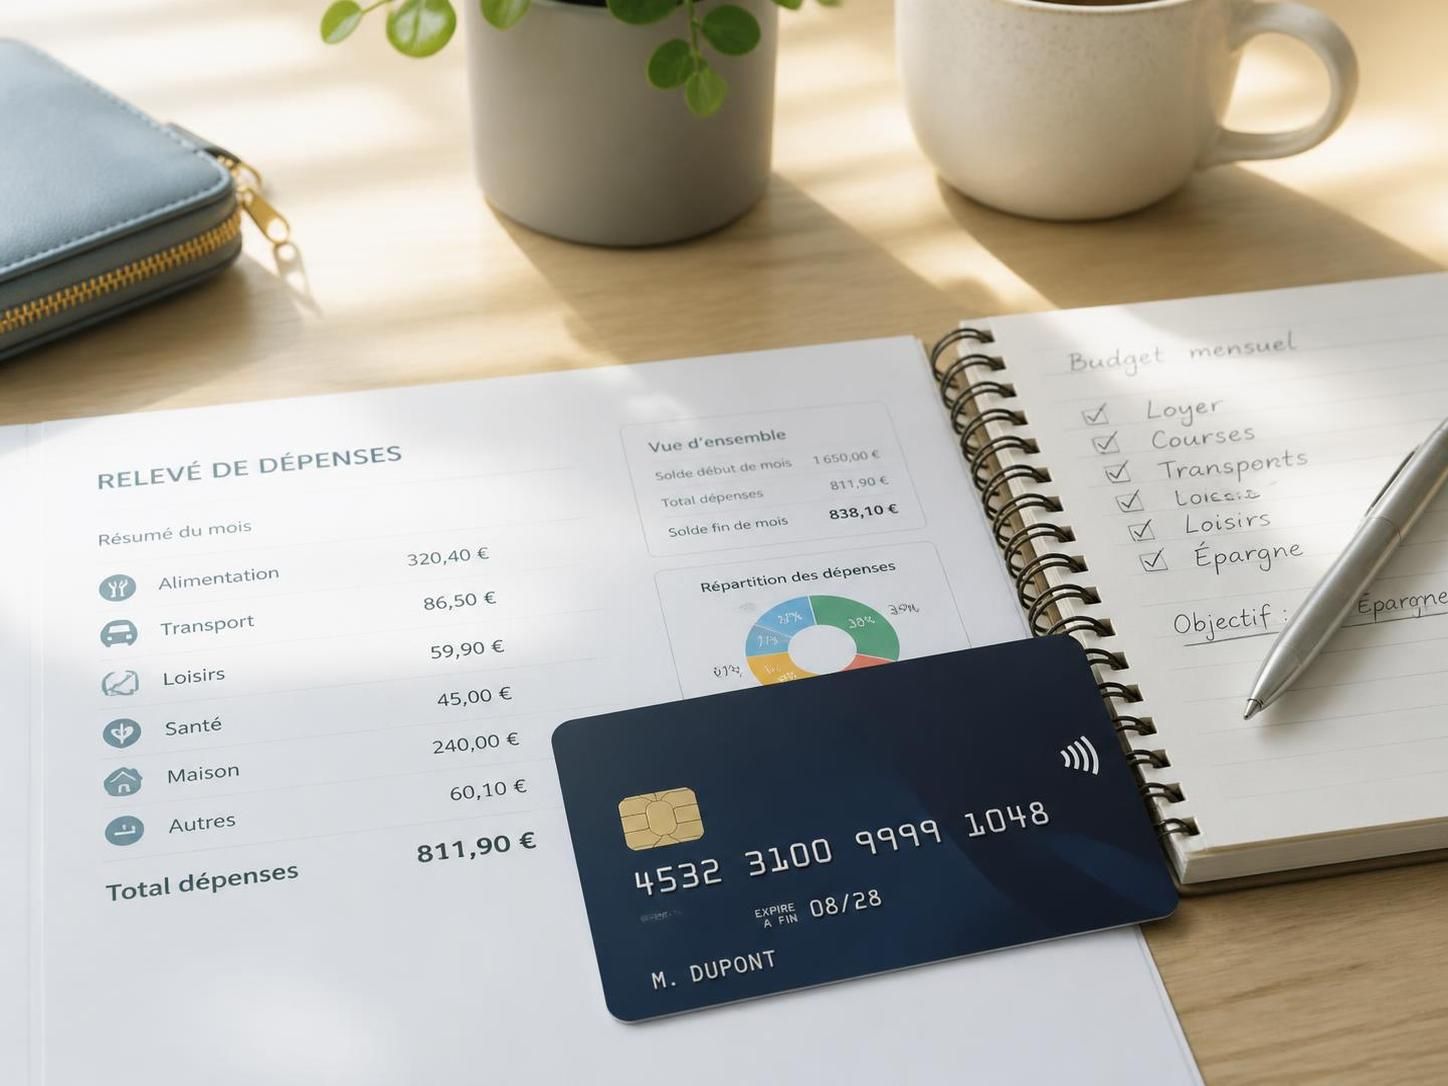
Ce que la carte change concrètement dans la gestion des dépenses
Dans un foyer, les petits achats répétés pèsent parfois plus lourd que les grandes dépenses ponctuelles. En offrant un paiement sans frais sur les achats, la carte facilite un usage quotidien plus fluide, sans alourdir le coût final tant que les remboursements sont bien gérés.
Le bénéfice devient tangible quand on suit ses opérations en temps réel. Avec un bon suivi des transactions, il devient plus facile d’anticiper les sorties d’argent, de repérer les dérapages et de garder un contrôle des dépenses solide, même pendant les périodes chargées.
Fonctionnement de la Carte Zero : débit différé, crédit renouvelable et relevé mensuel
Le mécanisme central repose sur un système de débit différé couplé à une réserve de crédit renouvelable. En pratique, les achats du mois sont regroupés sur un relevé, puis prélevés plus tard, ce qui laisse une fenêtre de respiration pouvant aller jusqu’à environ six semaines selon la date de l’opération et celle de facturation.
C’est là que la carte devient intéressante pour la gestion des dépenses : un achat réalisé en milieu de mois n’impacte pas immédiatement le compte courant. À condition de rembourser intégralement à l’échéance, l’utilisateur bénéficie d’une avance temporaire sans intérêts, ce qui ressemble à un petit coussin de sécurité, bien utile quand un imprévu débarque un vendredi soir.
Le relevé mensuel, une vraie boussole pour garder la main
Chaque relevé propose plusieurs options : régler la totalité, rembourser une partie ou opter pour des mensualités. Cette souplesse semble confortable, mais elle demande un peu de rigueur, car plus le remboursement s’étale, plus le coût du crédit grimpe.
Un exemple simple aide à visualiser l’enjeu : un achat réglé sur plusieurs mois peut rester supportable, mais un fractionnement mal anticipé finit par rogner l’économie recherchée au départ. La carte rend service quand elle accompagne une décision réfléchie ; elle devient moins avantageuse lorsqu’elle sert à repousser des dépenses déjà trop serrées.
Tarifs, intérêts et frais de la Carte Zero : ce qu’il faut vraiment regarder
Sur le papier, la structure tarifaire de la Carte Zero paraît très attractive, puisqu’elle affiche plusieurs postes à 0 € et une commission nulle sur les achats en France et dans l’Union européenne. Le point de vigilance se déplace donc vers les intérêts appliqués au crédit et vers certains coûts spécifiques, comme les retraits d’espèces.
Pour y voir clair, mieux vaut comparer les scénarios de remboursement plutôt que de ne regarder que la gratuité affichée. Un crédit utilisé intelligemment peut rendre service ; utilisé trop longtemps, il finit par coûter plus cher qu’attendu. À ce titre, cet éclairage sur les avantages de la Carte Zero aide à comprendre les arbitrages à faire avant de souscrire.
| Élément | Conditions observées | Impact pour l’utilisateur |
|---|---|---|
| Inscription | 0 € | Entrée en matière sans frais initiaux |
| Traitement du dossier | 0 € | Démarche allégée dès la demande |
| Achats en France et UE | 0 % de commission | Idéal pour les paiements courants |
| Crédit jusqu’à 3 000 € | TAEG élevé | À réserver aux besoins ponctuels |
| Crédit entre 3 001 € et 6 000 € | TAEG intermédiaire | Coût plus modéré si le remboursement suit |
| Crédit au-delà de 6 000 € | TAEG plus bas | Intéressant surtout pour les montants plus importants |
| Retraits DAB | Intérêts immédiats | À éviter si possible pour préserver le budget |
Pour approfondir la logique financière de ces coûts, il peut être utile de regarder comment le crédit Carte Zero s’insère dans un budget maîtrisé. La différence se joue souvent sur un détail de calendrier, et ce détail peut transformer un outil pratique en dépense inutile si le suivi n’est pas assez précis.
Sécurité, paiement mobile et suivi des transactions au quotidien
Les usages bancaires de 2026 exigent une protection sérieuse, et la Carte Zero s’inscrit dans cette logique avec une puce sécurisée, une authentification renforcée pour les achats en ligne et des dispositifs de détection d’opérations suspectes. Pour l’utilisateur, l’intérêt est simple : moins de risques de fraude, moins de stress, et un usage plus serein au quotidien.
La compatibilité avec les solutions de paiement mobile rend aussi les achats plus rapides, notamment pour les trajets, les courses ou les petites dépenses récurrentes. Lorsqu’un outil bancaire sait combiner sécurité et fluidité, il devient bien plus qu’un simple moyen de régler ses achats : il devient une vraie interface de gestion de la vie quotidienne.
Les bons réflexes pour garder une finance personnelle saine
Un espace client consulté régulièrement reste la meilleure habitude pour ne pas perdre le fil. Activer les alertes, vérifier les opérations et bloquer la carte dès qu’un mouvement étrange apparaît sont des gestes simples, mais redoutablement efficaces.
Dans la pratique, cette discipline rappelle l’entretien d’un jardin : quelques minutes d’attention évitent souvent de longues heures de rattrapage. Pour compléter cette approche, un regard sur les avantages du partenaire bancaire permet aussi de situer l’offre dans son environnement financier plus large.
Demande en ligne, conditions d’acceptation et profil d’utilisateur adapté
La souscription se fait entièrement en ligne, avec un parcours assez fluide pour les personnes qui veulent aller vite. Formulaire, justificatifs, signature électronique et validation du dossier composent un cheminement devenu classique, mais qui demande une vraie précision dans les informations fournies.
Les éléments examinés portent sur la situation professionnelle, la régularité des revenus et la cohérence globale du dossier. Ici, la transparence est souvent récompensée : mieux vaut un dossier clair qu’une demande approximative. Pour ceux qui souhaitent comparer d’autres solutions de services financiers, cette présentation d’un compte de services financiers offre un point de repère utile.
Liste des profils pour lesquels la carte peut être pertinente
- Utilisateurs qui règlent surtout leurs achats par carte : pratique pour éviter les retraits coûteux.
- Personnes qui veulent lisser leurs dépenses : utile pour absorber une réparation ou un achat imprévu.
- Voyageurs réguliers en zone euro : paiements sans commission et usage simple à l’étranger.
- Budgets suivis de près : intéressant pour garder une vision nette de la trésorerie.
En revanche, le produit convient moins à ceux qui ont tendance à multiplier les paiements fractionnés sans calendrier précis. Dans ce cas, la flexibilité devient vite un piège, et la gestion des dépenses perd en efficacité.
Carte Zero, carte prépayée ou carte classique : comment choisir sans se tromper ?
La Carte Zero se distingue nettement d’une carte prépayée, car elle donne accès à une réserve d’argent plutôt qu’à un simple solde chargé à l’avance. Ce point change tout : l’une offre de la souplesse avec un risque de crédit, l’autre impose une stricte limite, ce qui peut rassurer les profils prudents.
Face à une carte classique avec découvert autorisé, l’arbitrage dépend surtout du rythme de vie et du niveau de discipline. Certains préféreront une solution plus cadrée, d’autres chercheront un outil plus flexible pour amortir les fins de mois. Sur le même sujet, ce comparatif sur carte et budget aide à mettre les options en perspective.
Au final, la Carte Zero peut rendre de vrais services à condition d’être utilisée comme un instrument de maîtrise et non comme une béquille permanente. Entre avantages tarifaires, souplesse de remboursement et contrôle des dépenses, elle trouve sa place chez ceux qui veulent mieux piloter leur budget quotidien sans renoncer à la simplicité d’une carte bancaire moderne.
La Carte Zero permet-elle vraiment de payer sans frais ?
Oui, les achats en France et en zone euro peuvent être réalisés sans commission, à condition de respecter les modalités de remboursement et d’éviter les usages générant des intérêts.
Le crédit renouvelable est-il un bon choix pour le quotidien ?
Il peut dépanner en cas d’imprévu, mais il doit rester ponctuel. Utilisé trop souvent, il augmente le coût global de la carte et fragilise la gestion financière.
Les retraits d’espèces sont-ils intéressants avec cette carte ?
Pas vraiment, car ils déclenchent des frais et des intérêts immédiats. Les paiements par carte restent nettement plus avantageux pour préserver l’économie du budget.
La demande de Carte Zero est-elle compliquée ?
Non, le parcours est en ligne et plutôt rapide. En revanche, un dossier complet, cohérent et bien documenté augmente clairement les chances d’acceptation.