La carte zéro, un terme qui s’est progressivement imposé sur le marché des services financiers, intrigue de nombreux consommateurs attentifs à leur gestion financière. En 2026, elle est souvent présentée comme la solution gratuite idéale pour ceux qui souhaitent maîtriser leur budget quotidien sans se heurter aux frais bancaires traditionnels. Ce moyen de paiement, qu’il s’agisse de la carte prépayée ou de la carte de crédit sans frais annuels, séduit par sa promesse de simplicité, de transparence et de contrôle des dépenses. Pourtant, derrière cette gratuité apparente, il est crucial d’analyser les caractéristiques, les avantages réels ainsi que les éventuels pièges liés à ces offres qui se multiplient sur le marché.
Les cartes zéro répondent particulièrement aux besoins des utilisateurs qui veulent éviter les frais récurrents tout en conservant la praticité d’une carte bancaire. Que l’on parle de paiements sans frais dans la zone euro, de retraits gratuits limités ou illimités, ou encore de programmes de fidélité, chaque offre se distingue par des conditions spécifiques. L’enjeu : adapter le choix à un usage personnel, qu’il s’agisse d’une gestion budgétaire au quotidien ou de déplacements réguliers à l’étranger. Cet article dédramatise le fonctionnement des cartes zéro, met en lumière les critères de sélection essentiels et partage quelques conseils pratiques pour faire un choix éclairé, en s’appuyant sur un comparatif des meilleures options disponibles sur le marché aujourd’hui.
L’article en bref
Zoom sur la carte zéro, cet outil sans frais qui facilite la maîtrise du budget au quotidien, tout en proposant des solutions adaptées à tous les profils d’utilisateurs.
- Comprendre la carte zéro : Carte bancaire sans frais annuels et sans commissions cachées.
- Comparer les offres 2026 : Trois profils principaux selon les retraits gratuits et bonus fidélité.
- Choisir selon son usage : Adapter la carte en fonction des habitudes de paiement et de retrait.
- Éviter les pièges : Attention aux frais hors zone euro et conditions de crédit spécifiques.
Une carte zéro, bien choisie et maîtrisée, constitue un levier efficace pour optimiser sa finance personnelle.
Carte zéro : comprendre le fonctionnement pour maîtriser son budget quotidien
Le concept de la carte zéro repose sur une idée simple mais puissante : offrir un moyen de paiement sans les frais annuels et autres commissions qui alourdissent souvent la facture bancaire. En 2026, cette solution gratuite s’adresse aussi bien aux utilisateurs occasionnels qu’aux amateurs de gestion financière pointue. Une carte zéro peut être une carte prépayée, où le consommateur charge un montant en amont à dépenser sans frais, ou une carte de crédit, comme la Carte ZERO d’Advanzia Bank, qui permet un financement différé des achats.
La maîtrise de budget est l’objectif affiché, à travers le contrôle des dépenses facilité par des applications mobiles ergonomiques permettant de suivre en temps réel les paiements effectués. Que ce soit pour les achats en ligne ou en magasin, la carte zéro supprime les mauvaises surprises liées aux frais de gestion et encourage à une utilisation réfléchie et régulière.
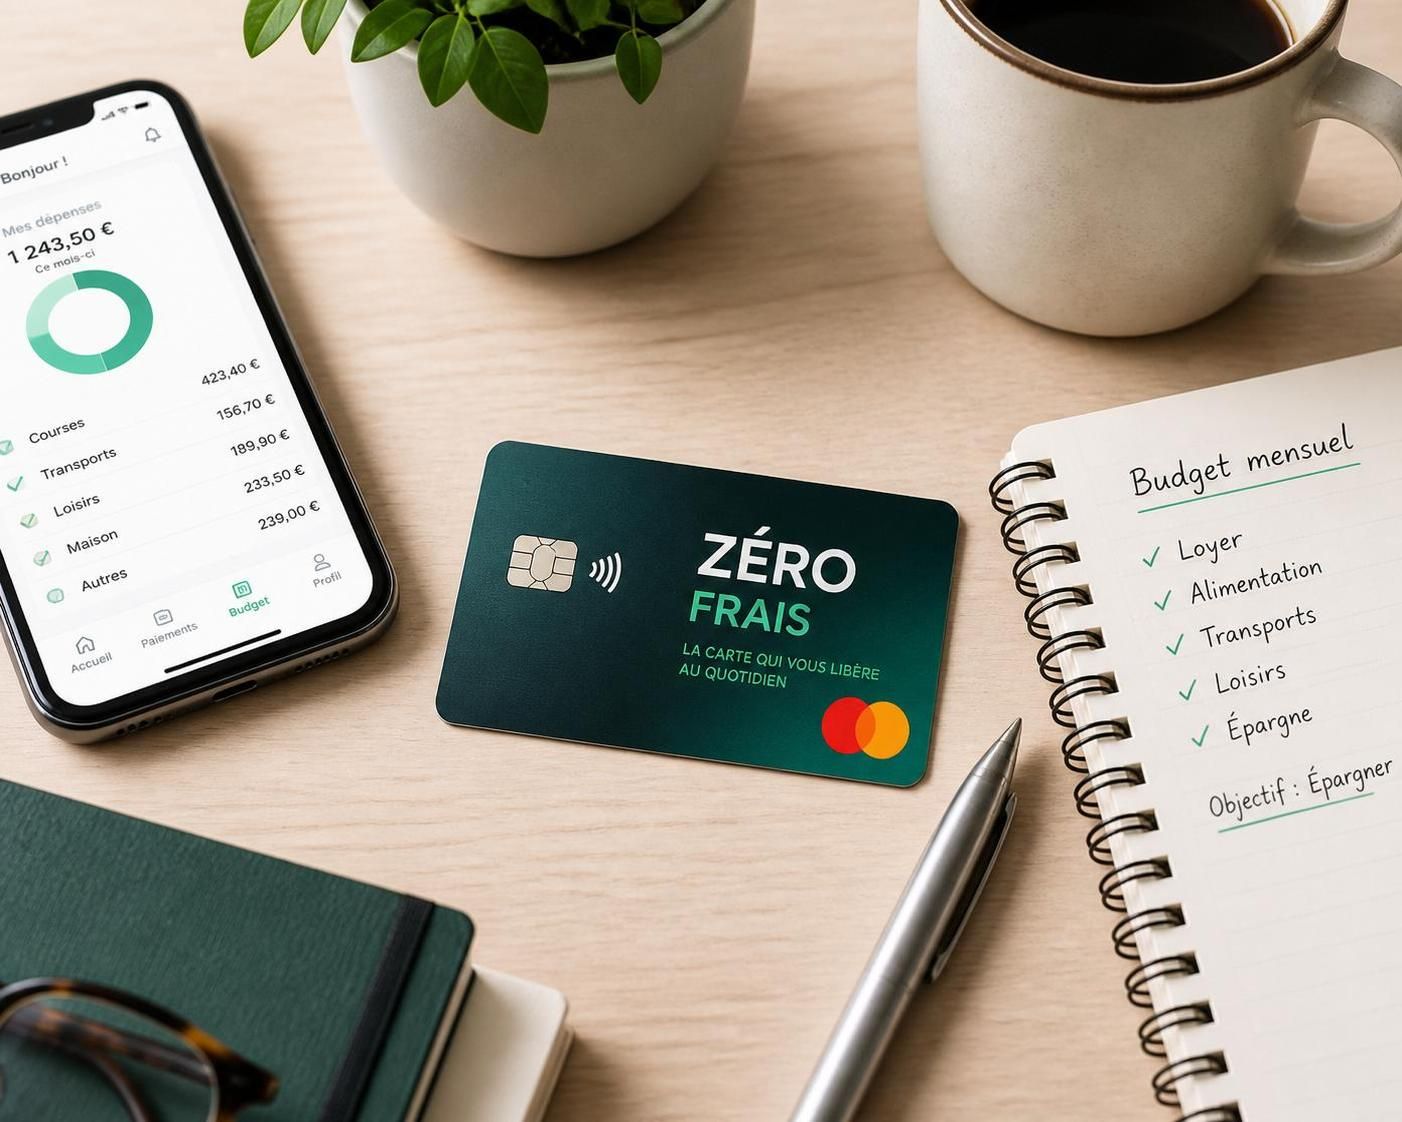
Les atouts majeurs d’une carte zéro pour la gestion financière
- Absence de frais cachés : pas de cotisation annuelle ni frais de gestion.
- Simplicité d’utilisation : ouverture en ligne rapide et gestion via une application mobile.
- Accessibilité : souvent sans conditions strictes de revenus ou de justificatifs lourds.
- Contrôle des dépenses : notifications en temps réel et suivis personnalisés des transactions.
- Options de paiement : achat au comptant ou crédit différé selon le modèle de la carte.
Comparatif des principales offres de carte zéro en 2026 : quel profil choisir ?
Face à une concurrence de plus en plus vive, plusieurs offres de cartes zéro se démarquent par leurs caractéristiques spécifiques. Un tableau clair permet d’identifier rapidement les cartes correspondant le mieux à différents besoins, notamment en matière de retraits gratuits et de programmes de fidélité.
| Carte | Frais annuels | Retraits gratuits | Bonus fidélité | Conditions d’ouverture |
|---|---|---|---|---|
| Carte A | 0 € | 3 par mois | 1 % sur les achats | Aucune |
| Carte B | 0 € | 2 par mois | 0,5 % sur les achats | Justificatif d’identité |
| Carte C | 0 € | Illimités | Aucun | Aucune |
Dans la pratique, la carte A plaira aux usagers effectuant peu de retraits mais souhaitant profiter d’un accompagnement par le biais d’un bonus fidélité attractif.
Pour ceux qui retirent de façon plus sporadique, la carte B offre un compromis intéressant avec un petit cashback et des retraits limités. Enfin, la carte C s’adresse aux utilisateurs réguliers ou nomades qui privilégient la liberté totale sur le nombre de retraits sans frais.
Les critères incontournables pour un choix avisé
- Analysez vos habitudes de paiement : fréquence des retraits, volume des achats par carte.
- Considérez les avantages annexes : programmes de fidélité, assurances incluses.
- Vérifiez les plafonds et les restrictions : limite mensuelle ou par opération, frais à l’étranger.
- Renseignez-vous sur les conditions d’ouverture : simplicité administrative, exigences documentaires.
Maîtriser sa carte zéro : les conseils pour éviter les pièges et optimiser sa finance quotidienne
Choisir une carte zéro ne suffit pas, encore faut-il en comprendre les subtilités et savoir gérer son budget sans tomber dans certaines erreurs fréquentes. Un cas typique est la méconnaissance des frais appliqués hors zone euro, pouvant grimper jusqu’à 2 % du montant des retraits ou paiements, ou encore l’absence d’attention portée aux modalités de remboursement dans le cas d’une carte de crédit.
La grande force d’une carte zéro réside dans sa flexibilité, mais cette qualité implique un usage responsable, notamment avec un suivi régulier via les applications mobiles et en respectant des limites fixées à l’avance. Il s’agit d’adopter une démarche proactive, presque comparable à la gestion attentive de travaux de rénovation où chaque étape compte pour un résultat conforme aux attentes.
Pour développer cette habitude, il peut être intéressant de consulter des ressources dédiées à la gestion efficace de son argent au quotidien, comme ce guide sur le budget efficace et finances.
En veillant à éviter les pièges classiques et en choisissant une carte correspondant à son profil, l’utilisateur bénéficie alors d’un outil puissant pour maîtriser ses dépenses quotidiennes sans frais cachés. Cette méthode s’inscrit pleinement dans une philosophie d’économie accessible, aboutie et durable.
Liste pratique pour une gestion optimale avec une carte zéro
- Activez les notifications de paiement pour ne jamais perdre le contrôle.
- Consultez régulièrement votre application mobile pour un suivi précis.
- Ne dépassez pas votre budget fixé, même en cas de découvert autorisé.
- Rechargez votre carte à l’avance en cas de carte prépayée.
- Informez-vous sur les frais à l’étranger avant tout voyage.
- N’hésitez pas à comparer les offres pour rester dans la meilleure configuration financière possible.
Qu’est-ce qu’une carte zéro ?
Une carte zéro est une carte bancaire sans frais annuels ni frais cachés, utilisée pour gérer efficacement son budget au quotidien, soit en débit immédiat, soit sous forme de crédit différé selon le modèle.
Peut-on utiliser une carte zéro à l’étranger ?
Oui, la plupart des cartes zéro fonctionnent hors zone euro, mais des frais de retrait ou de paiement peuvent s’appliquer, souvent autour de 2 %; il est conseillé de vérifier ces frais avant tout voyage.
Comment choisir la carte zéro la plus adaptée ?
Le choix dépend avant tout des habitudes de retraits et d’achats : pour peu de retraits, une carte avec bonus fidélité est avantageuse; pour retraits fréquents, privilégiez les offres sans limite.
La carte zéro est-elle vraiment gratuite ?
La carte zéro ne facture pas de frais annuels ni de commissions sur des paiements standards, mais attention aux coûts hors zone euro et certaines conditions de remboursement en cas de crédit.
Comment se manifeste la gestion financière avec une carte zéro ?
Grâce aux applications mobiles associées, l’utilisateur peut suivre ses dépenses en temps réel, catégoriser ses achats et anticiper son budget, assurant ainsi un contrôle rigoureux de ses finances personnelles.