Depuis son avènement, le Plan d’Épargne pour la Retraite Collectif (PERCO) s’impose comme un dispositif incontournable pour les salariés désireux d’anticiper leur future retraite dans un cadre sécurisant et avantageux. Son succès persiste en dépit de la concurrence des nouveaux produits d’épargne, grâce à une combinaison efficace d’avantages fiscaux, de modalités souples de versement, et d’un abondement généreux parfois triple de la part des employeurs. Ce plan, piloté par l’entreprise, permet de mobiliser non seulement des versements volontaires, mais aussi des primes issues de la participation et de l’intéressement, ce qui rend l’épargne très attractive.
En plus de son volet fiscal favorable, le PERCO encourage une gestion diversifiée et adaptée aux profils individuels, offrant une gamme de placements sécurisés pour préparer sa retraite à long terme. Si le blocage des fonds jusqu’à la retraite peut sembler rigide, les exceptions pour l’achat d’une résidence principale ou en cas d’invalidité apportent une certaine flexibilité appréciable. Par ailleurs, les salariés bénéficient d’une exonération fiscale sur les gains accumulés, ce qui optimise véritablement la croissance du capital sur la durée.
L’article en bref
Le PERCO demeure un plan d’épargne salarial plébiscité pour ses nombreux avantages fiscaux et son abondement employeur attractif, garantissant une préparation solide à la retraite.
- Avantages fiscaux séduisants : Réduction d’impôt et exonération des plus-values
- Complément employeur motivant : Abondement jusqu’à 300 % des versements personnels
- Épargne sécurisée et diversifiée : Placement adapté au profil et conjoncture financière
- Flexibilité limitée mais astucieuse : Accès anticipé pour l’achat d’une résidence principale
Un levier essentiel pour optimiser son capital retraite tout en profitant d’un cadre social avantageux.
PERCO : un mécanisme d’épargne salarié au service de la retraite
Le PERCO se présente comme un outil d’épargne collective mis à disposition par certaines entreprises, exclusivement dans le cadre d’accords collectifs. Ce dispositif offre aux salariés la possibilité de constituer un capital retraite par le biais de versements volontaires, complétés par des abondements de l’employeur, ainsi que par l’affectation de primes de participation et d’intéressement. Dans un contexte où la retraite par répartition s’adapte à l’évolution démographique, disposer d’un complément financier devient essentiel.
À l’image d’un jardin que l’on soigne patiemment, où chaque apport vient renforcer la croissance, le PERCO permet de faire fructifier un capital en bénéficiant d’une exonération fiscale notable sur les gains réalisés. Ce capital n’est généralement débloqué qu’au moment du départ à la retraite, favorisant ainsi une gestion sur le long terme et une constitution de patrimoine durable.
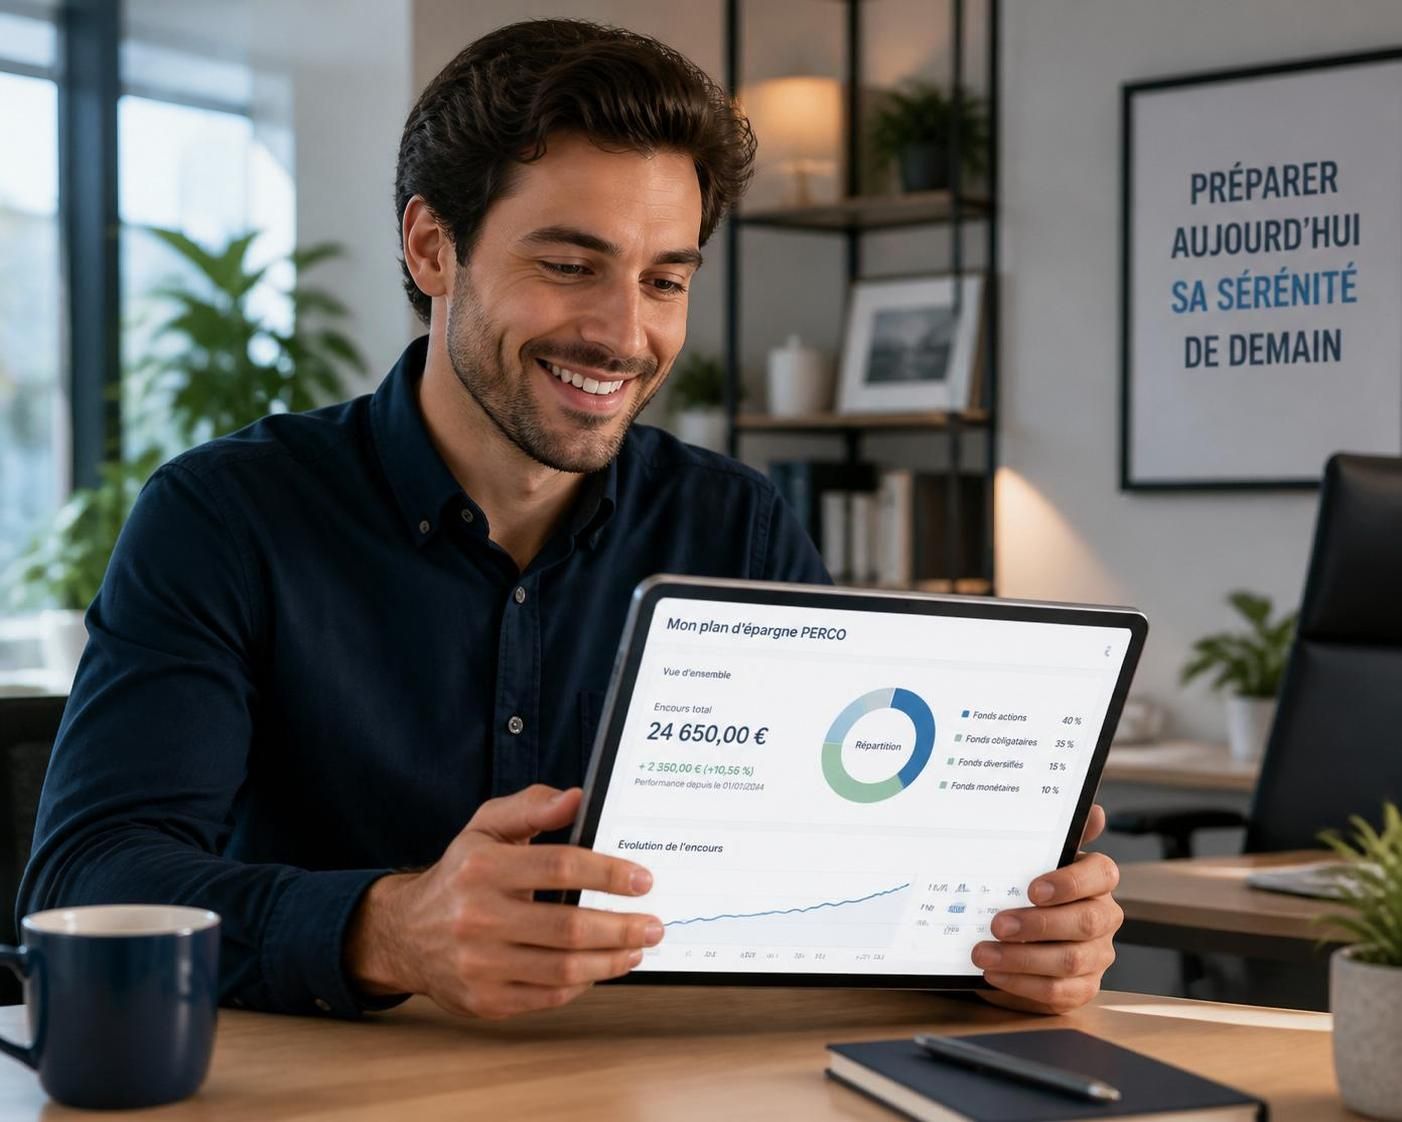
Un dispositif à multiples sources de financement
Les ressources disponibles pour alimenter un PERCO sont variées :
- Versements volontaires : chacun peut décider du montant à investir en fonction de sa capacité financière.
- Prime d’intéressement et de participation : une partie des bonus perçus peut être affectée directement au PERCO, favorisant une épargne collective.
- Abondement de l’employeur : souvent généreux, ce complément peut multiplier les versements personnels, parfois jusqu’à 300 % du montant.
Cette pluralité de sources réalise un véritable levier d’épargne, synchronisant l’effort individuel et l’incitation patronale.
Les multiples avantages fiscaux du PERCO pour les salariés
En matière fiscale, le PERCO brille par son efficacité. Les versements effectués peuvent être déduits du revenu imposable dans certaines limites, ce qui se traduit par une baisse immédiate de l’impôt à payer. Cette économie fiscale est d’autant plus intéressante que les intérêts et plus-values générés au sein du plan sont exonérés d’impôt tant que les fonds restent investis, renforçant ainsi l’effet de capitalisation.
Illustrons ce bénéfice : un salarié versant 3 000 € annuellement, avec une tranche marginale d’imposition à 30 %, économiserait environ 900 € par an sur ses impôts, ce qui constitue une incitation puissante à l’épargne. Par ailleurs, cette stratégie s’inscrit dans la durée, augmentant substantiellement la valeur finale du capital disponible à la retraite.
Tableau comparatif des principaux versements et plafonds
| Type de versement | Montant maximum annuel | Caractéristique principale |
|---|---|---|
| Versements volontaires | Pas de limite | Liberté totale selon capacités financières |
| Abondement employeur | Jusqu’à 300 % des versements personnels | Incitation forte de l’entreprise à épargner |
Un investissement sécurisé pour une retraite bien préparée
La nature même du PERCO impose une gestion prudente, avec un blocage des fonds jusqu’au départ en retraite. Ce verrouillage sécurise l’épargne contre les fluctuations d’opportunité à court terme et assure une constitution progressive des ressources. Seuls certains cas, comme l’achat d’une résidence principale ou des situations d’invalidité, permettent un déblocage anticipé.
En complément, le PERCO offre une diversification adaptée des supports d’investissement, permettant de mêler sécurité et dynamisme selon le profil du salarié. Cette modularité permet d’ajuster la stratégie d’investissement au fil des années, répondant aux évolutions des marchés et aux besoins personnels.
Conseils pratiques pour optimiser votre épargne PERCO
- Maximiser l’abondement : Ne laissez pas passer la généreuse contribution de votre employeur, surtout si elle représente jusqu’à 300 % de vos versements.
- Adapter l’allocation d’actifs : Diversifiez vos placements pour équilibrer rendement et risque, en fonction de votre horizon de retraite.
- Envisager le transfert vers un PER collectif : Pour bénéficier d’une plus grande souplesse fiscale et successorale.
- Contactez votre service RH ou un conseiller financier : Ils vous aideront à comprendre vos options et à activer pleinement les avantages disponibles.
Les erreurs fréquentes à éviter pour tirer parti du PERCO
Bien que séduisant, ce dispositif comporte des pièges à éviter. Certains salariés sous-utilisent l’abondement offert par leur employeur, diminuant ainsi le potentiel global de leur épargne. Souvent, une mauvaise allocation des actifs, avec une prise de risque disproportionnée ou au contraire une trop grande prudence, réduit l’efficacité du plan.
Il est aussi primordial de surveiller les évolutions réglementaires et de considérer l’intérêt du transfert de l’ancien PERCO vers un PER collectif, qui offre des avantages fiscaux supplémentaires et une meilleure gestion successorale.
À garder en mémoire pour faire les bons choix
- Profiter pleinement des abondements de l’employeur
- Ne pas négliger la diversification des placements
- Considérer les options de transfert vers le PER collectif
- Se faire accompagner pour adapter l’épargne à sa situation
En complément d’informations, découvrez comment gérer au mieux votre épargne salariale en consultant des ressources fiables comme ce guide complet sur l’épargne salariale ou comprenez les astuces pour éviter certaines déconvenues avec la retraite et le logement via des solutions adaptées aux locataires.
Quels sont les plafonds de versement sur un PERCO ?
Les plafonds dépendent des accords collectifs et peuvent atteindre jusqu’à 25 % du salaire brut annuel pour les versements volontaires.
Peut-on retirer son argent avant la retraite ?
Oui, mais uniquement dans des cas exceptionnels comme l’achat d’une résidence principale, l’invalidité ou le décès.
Le PERCO est-il accessible à tous les salariés ?
Non, il dépend de la mise en place par l’employeur via des accords collectifs, donc tous les salariés ne peuvent pas y avoir accès.
Quels sont les frais associés au PERCO ?
Ils varient selon les établissements, comprenant généralement des frais de gestion annuels et parfois des frais de transaction.
Quel est l’impact fiscal lors du retrait des fonds ?
Les sommes retirées sont soumises à l’impôt sur le revenu, mais selon la durée de détention, une exonération partielle ou totale peut s’appliquer.