Lorsque l’inflation s’insinue dans le quotidien, transformant le coût de la vie en un défi constant, elle réserve paradoxalement des opportunités inédites pour certains détenteurs de patrimoine. Contrairement à l’idée reçue que la hausse généralisée des prix pénalise tous les acteurs économiques, l’immobilier dévoile en 2026 ses atouts cachés. Les propriétaires et investisseurs avisés peuvent profiter d’une revalorisation naturelle de leurs revenus locatifs et de la valeur patrimoniale de leurs biens, bénéficiant ainsi d’une protection contre l’érosion monétaire. Ce phénomène découle notamment de l’indexation régulière des loyers sur un indice des prix, qui permet aux revenus immobiliers de suivre la cadence de l’inflation, tout en offrant un abri tangible face à la volatilité des marchés financiers traditionnels.
Dans cet environnement, le paysage économique redessine les cartes : la montée des taux d’intérêt, influencée par les actions des banques centrales pour contenir l’inflation, impacte la capacité de financement, mais n’entame pas la solidité des actifs immobiliers. Ceux-ci agissent comme un rempart durable, renforcé par des baux indexés sur l’indice de référence des loyers (IRL), un mécanisme clé qui ajuste automatiquement les loyers en fonction de l’évolution des prix à la consommation. C’est notamment ce système qui permet aux propriétaires d’assurer la pérennité de leurs revenus, tout en préservant la valeur d’achat initiale de leur investissement.
L’article en bref
Inflation et immobilier s’entrelacent pour offrir aux propriétaires des avantages souvent méconnus, conjuguant revalorisation des loyers et protection du patrimoine.
- Revenus locatifs ajustés : Loyers indexés à l’inflation pour un rendement protégé
- Valeur patrimoniale préservée : Immobilier comme bouclier contre la dépréciation monétaire
- Diversification avantageuse : Immobilier stabilise un portefeuille impacté par l’inflation
- Sécurité face à la hausse : Baux modulables assurant une veille économique continue
Découvrez comment l’immobilier peut se transformer en atout stratégique face à la montée des prix.
Immobilier et inflation : une alliance qui rééquilibre les portefeuilles
Les années récentes ont confirmé que l’inflation, souvent perçue comme un obstacle, révèle aussi des vertus insoupçonnées dans l’univers de l’investissement immobilier. En effet, certains actifs, notamment les biens locatifs, voient leurs revenus évoluer parallèlement à la hausse des prix grâce à l’indexation des loyers sur l’indice de référence des loyers (IRL). Cela constitue une bouffée d’oxygène pour les propriétaires, qui bénéficient non seulement d’une augmentation indéxée mais aussi d’une protection contre la perte de valeur monétaire. Cette dynamique complexe se combine à une stabilité relative du marché immobilier face aux fluctuations boursières exacerbées en période inflationniste.
Dans ce contexte, il est essentiel de rappeler que la location n’est pas simplement une relation contractuelle figée. Les baux d’habitation et commerciaux comportent souvent des clauses d’indexation, permettant aux loyers de s’adapter automatiquement à l’évolution des prix, ce qui assure un équilibre régulier et évite une perte correcte de rendement. Pour les investisseurs, c’est une réponse concrète à la disparition progressive du pouvoir d’achat, apportant un flux de trésorerie aligné avec le coût croissant de la vie.
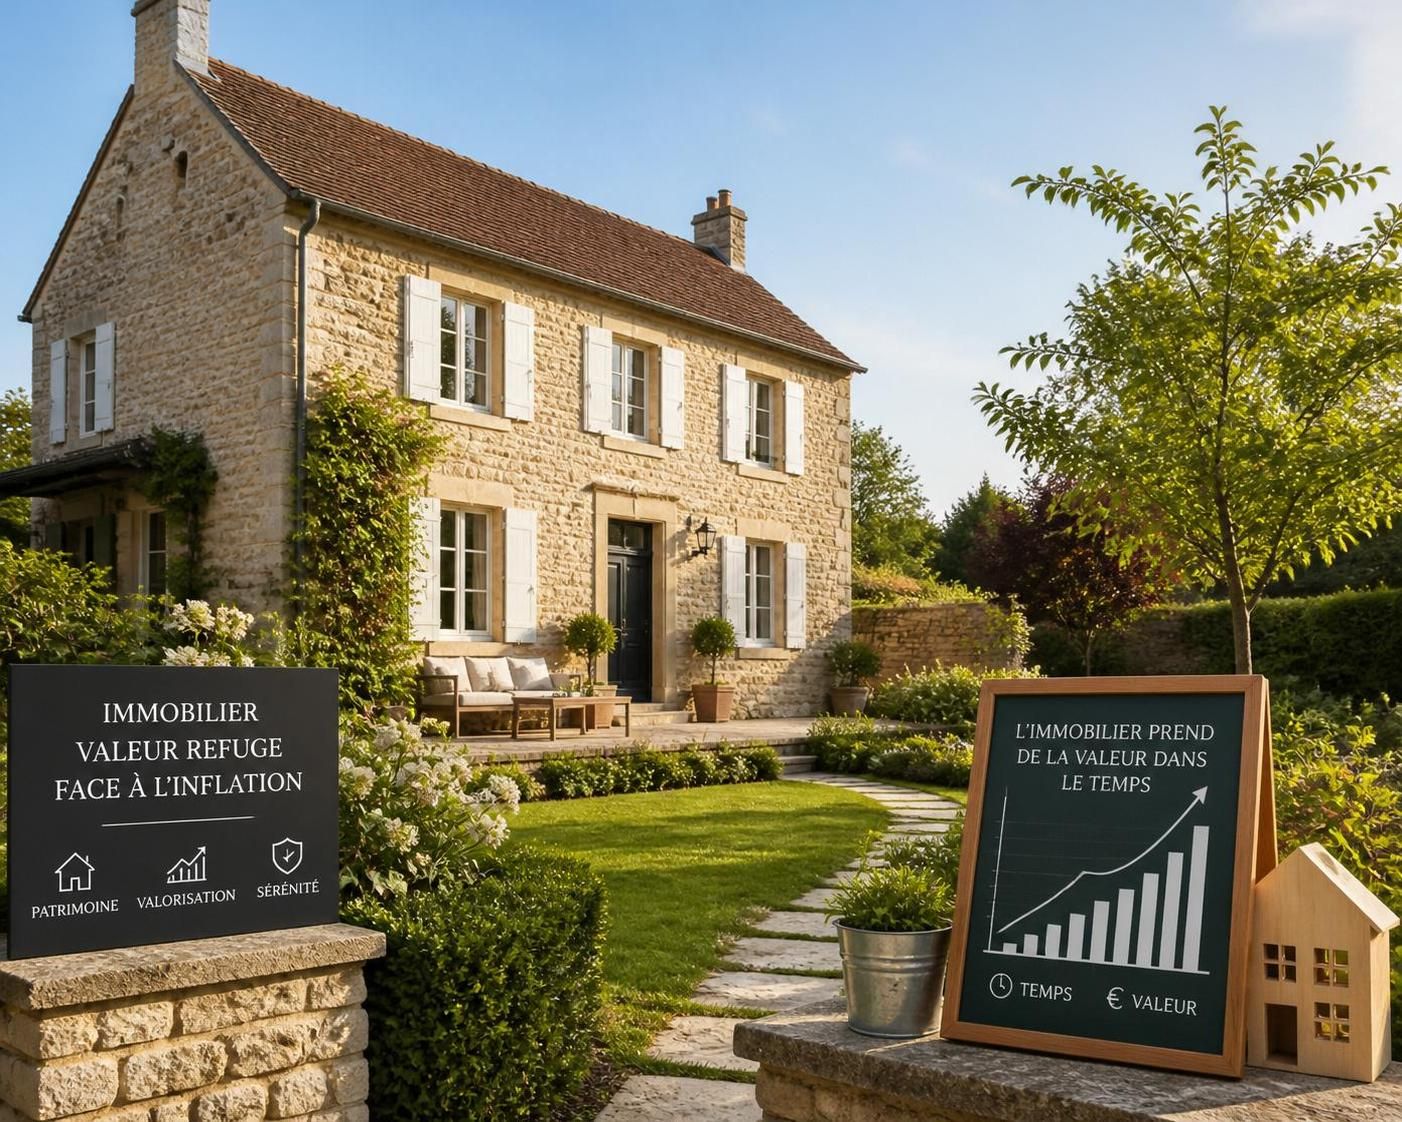
Loyer indexé et plus-value : la double protection des propriétaires
Au-delà des revenus locatifs, la valeur patrimoniale du bien immobilier lui-même séduit de plus en plus d’investisseurs. Alors que les biens se raréfient et que les coûts matériels et de construction augmentent, la valeur des actifs immobiliers tend à progresser simultanément avec l’indice des prix. Cet effet crée une perspective de plus-value, aussi bien à court qu’à moyen terme. La forte demande reste un moteur, malgré la hausse des taux d’intérêt qui freine modérément l’accès à la propriété. Par ailleurs, les propriétaires peuvent bénéficier d’incitations fiscales et de dispositifs de réduction d’impôts, sujets à une actualisation continue, favorisant la rentabilité globale de leur investissement.
Cependant, il est nécessaire pour les particuliers et professionnels d’être vigilants face à certains ajustements fiscaux, comme les variations inattendues de la taxe foncière. À ce propos, les surprises sur la taxe foncière invitent à une planification rigoureuse. La consultation régulière de ressources spécialisées permet d’anticiper ces évolutions et de protéger au mieux son patrimoine.
Panorama des supports recommandés pour profiter de l’inflation
Dans la recherche de protection contre l’inflation, la diversification s’avère être une stratégie fondamentale. Voici un tableau synthétisant les principaux supports d’investissement aux performances corrélées avec l’inflation et leurs avantages clés :
| Support d’investissement | Caractéristiques | Avantages face à l’inflation |
|---|---|---|
| Immobilier locatif | Baux indexés IRL, revenus réguliers | Revenus ajustés, valorisation patrimoniale |
| Obligations indexées sur l’inflation | Titres publics et privés, coupons variables | Protection du capital, rendements corrigés |
| Actions secteur énergie et grande distribution | Entreprises répercutant l’inflation | Adaptation des prix, pouvoir de fixation tarifaire |
| Matières premières | Actifs tangibles, liquidité variable | Couverture directe contre la hausse des prix |
Comprendre les mécanismes pour mieux anticiper l’évolution des marchés immobiliers
La Banque centrale européenne joue un rôle déterminant. En ajustant régulièrement les taux directeurs, elle influence le coût du crédit, élément crucial pour le financement immobilier. Lorsque les taux d’intérêt grimpent, l’emprunt devient plus onéreux, ce qui peut tempérer la demande et ralentir l’inflation des prix immobiliers. Pourtant, les revenus locatifs indexés permettent aux propriétaires d’amortir ce choc et de maintenir un flux économique satisfaisant. Concrètement, les placements immobiliers s’enrichissent d’une résilience intrinsèque difficile à égaler dans d’autres classes d’actifs.
Prendre le temps, comme dans le jardinage où la maturité est la clé, pour bien choisir son investissement est une sagesse ancienne mais toujours vraie. Pour s’assurer une rentabilité durable, il est recommandé d’évaluer avec soin la qualité du bien, son emplacement mais aussi les conditions du bail. Cette vigilance est indispensable, car comme pour gérer un jardin avec certains aléas climatiques, l’investissement immobilier demande adaptation et patience.
Pour s’informer davantage sur les variations monétaires qui impactent indirectement l’immobilier, le marché des changes offre un éclairage complémentaire.
Anticiper par la diversification géographique et sectorielle
Une autre stratégie gagnante, face à la pression inflationniste constante, consiste à étendre ses placements dans diverses zones géographiques. Par exemple, conjuguer un portefeuille comprenant des biens en Europe et au Canada permet de réduire le risque lié aux décisions de politique monétaire spécifiques à chaque région. Cette diversification offre également la possibilité de saisir des niches de marché, où la croissance des loyers pourrait être plus dynamique.
Il ne faut pas négliger l’importance des secteurs d’activité des locataires. L’énergie, les infrastructures et la grande distribution sont des secteurs qui, historiquement, adaptent mieux leurs prix en période d’inflation, garantissant ainsi une meilleure sécurité des revenus pour les investisseurs immobiliers.
Liste pratique : Comment optimiser un investissement immobilier en période d’inflation ?
- Choisir des biens avec baux indexés IRL pour des loyers ajustables.
- Privilégier une localisation stratégique dans des zones à forte demande locative.
- Anticiper l’impact des taux d’intérêt en simulant le coût du crédit.
- Diversifier géographiquement pour réduire les risques locaux sur l’inflation.
- Surveiller la fiscalité locale, notamment la taxe foncière, afin d’éviter les mauvaises surprises.
Comment les loyers sont-ils impactés par l’inflation ?
Les loyers sont souvent indexés sur l’indice de référence des loyers (IRL), ce qui permet une augmentation automatique en fonction de l’évolution des prix à la consommation.
L’immobilier est-il un bon rempart contre l’inflation ?
Oui, grâce à la revalorisation des loyers et à la plus-value possible sur les biens, l’immobilier offre une protection solide face à l’érosion monétaire.
Quels sont les risques liés à l’inflation pour les propriétaires ?
La principale vigilance concerne l’augmentation imprévue de certaines charges, comme la taxe foncière, et la possible difficulté d’accès au crédit en cas de hausse des taux.
Pourquoi diversifier son portefeuille immobilier ?
Diversifier géographiquement et sectoriellement permet de limiter les risques liés aux politiques monétaires locales et de profiter de différentes dynamiques de marché.
Quels autres placements protègent contre l’inflation ?
Outre l’immobilier, les obligations indexées sur l’inflation et certaines actions dans l’énergie ou la grande distribution sont des alternatives intéressantes.


